A regra 50/30/20 é uma das formas mais conhecidas de dividir o salário. Ela ficou famosa com o livro All Your Worth, publicado em 2005 nos Estados Unidos por Elizabeth Warren e pela filha, Amelia Warren Tyagi. A ideia é separar a renda em três grupos e acompanhar se cada um está dentro do limite.
Este guia mostra como fazer a conta, o que costuma entrar em cada grupo e o que fazer quando os números não fecham. Os valores dos exemplos são ilustrativos.
Como funciona a divisão
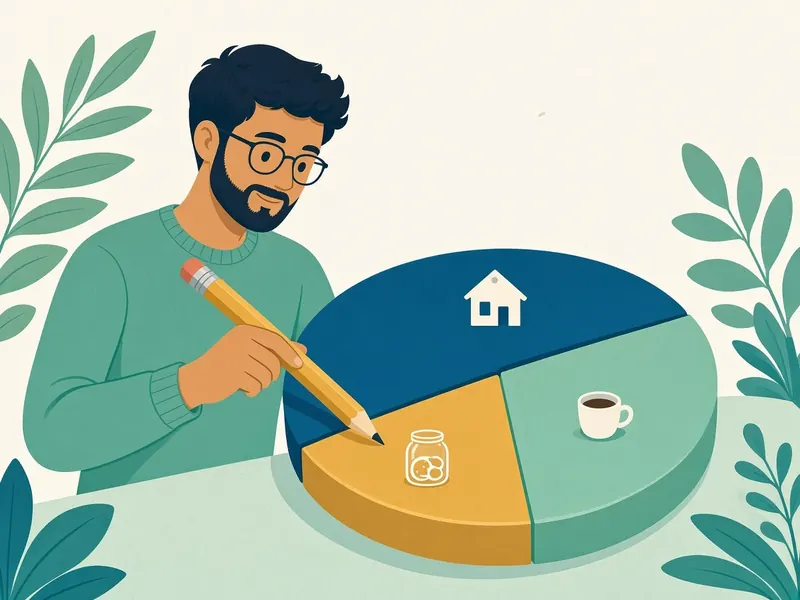
A regra parte da renda líquida, o valor que entra na conta depois dos descontos, e divide assim:
- 50% para necessidades: gastos que você teria de pagar mesmo num mês apertado;
- 30% para desejos: o que melhora a vida, mas pode ser cortado ou adiado;
- 20% para objetivos financeiros: reserva de emergência, investimentos e pagamento de dívidas além do mínimo.
As três partes somam 100%. A vantagem é a simplicidade: em vez de controlar dezenas de categorias, você acompanha três números.
Como calcular com a sua renda
Comece pela renda líquida. Se você tem carteira assinada, é o valor do contracheque depois do INSS, do imposto e de outros descontos. Se a renda varia, use a média dos últimos três a seis meses ou, para ser mais prudente, o valor do mês mais fraco.
Depois, multiplique:
necessidades = renda líquida × 0,5
desejos = renda líquida × 0,3
objetivos = renda líquida × 0,2
Exemplo ilustrativo
Com renda líquida de R$ 3.000, a divisão fica:
| Grupo | Percentual | Valor |
|---|---|---|
| Necessidades | 50% | R$ 1.500 |
| Desejos | 30% | R$ 900 |
| Objetivos financeiros | 20% | R$ 600 |
Se os gastos essenciais dessa pessoa somam R$ 1.800, eles passam do limite em R$ 300. O próximo tópico mostra o que fazer nesse caso.
O que entra em cada grupo
Necessidades: aluguel ou prestação da casa, condomínio, luz, água, gás, internet básica, mercado, transporte para o trabalho, plano de saúde ou remédios de uso contínuo, escola dos filhos e o pagamento mínimo das dívidas.
Desejos: restaurantes e delivery, streaming, viagens, roupas além do necessário, academia, presentes, troca de celular antes da hora.
Objetivos financeiros: depósitos na reserva de emergência, investimentos para a aposentadoria ou para um objetivo, e o que você paga a mais nas dívidas para acabar com elas mais rápido.
Algumas despesas ficam no meio do caminho. O mercado é necessidade, mas a parte que vai para itens supérfluos é desejo. Um plano de celular básico é necessidade; o plano mais caro, em parte, é desejo. Não precisa ser perfeito: escolha um critério e mantenha.
Quando as necessidades passam de 50%
No Brasil, com aluguel e transporte caros em muitas cidades, é comum o essencial passar da metade da renda. Isso não quer dizer que a regra não serve. Quer dizer que os percentuais precisam de ajuste.
Algumas formas de adaptar:
- reduzir primeiro os desejos, que são a parte mais flexível, e manter pelo menos um pouco para objetivos, mesmo que seja menos de 20%;
- usar a divisão como meta de médio prazo: se hoje as necessidades estão em 65%, tente chegar a 60% em alguns meses, revendo contas fixas como plano de celular, tarifa bancária e assinaturas;
- se há dívidas caras, como cheque especial ou rotativo do cartão, colocar quase todo o espaço de objetivos nelas até acabarem.
O ponto da regra é ter um limite para cada grupo e perceber quando um deles está engolindo os outros. Os percentuais exatos importam menos.
Como acompanhar durante o mês
Separe o dinheiro em três lugares quando o salário entrar: as contas essenciais na conta principal, os objetivos numa conta ou caixinha separada e os desejos num valor que você pode gastar sem culpa até acabar. Algumas pessoas usam um cartão ou uma conta só para os desejos.
Se preferir registrar tudo, uma planilha com uma coluna para o grupo de cada gasto resolve. O guia de controle de gastos com planilha mostra como montar uma, e o de orçamento mensal ajuda a levantar os números da primeira vez.
Erros comuns
- Usar a renda bruta em vez da líquida, o que infla todos os valores.
- Colocar todas as parcelas do cartão em "necessidades", mesmo as de compras que eram desejo.
- Desistir no primeiro mês em que os números não batem. Ajustar os percentuais faz parte do método.
- Deixar os 20% para o fim do mês. Separe essa parte assim que o dinheiro entrar.
Conteúdo educativo. Não é recomendação de investimento nem consultoria financeira individual. Os números dos exemplos são ilustrativos e não representam resultados esperados.